

償却資産とは


ページID 1005445 更新日 2026年11月6日 印刷
固定資産税は、土地や家屋のほかに償却資産(事業用資産)についても課税の対象となります。
償却資産とは
土地・家屋以外の有形の固定資産で現に事業に用いている資産及び事業の用に供することができる資産で、その減価償却額または減価償却費が法人税法または所得税法の規定による所得の計算上損金または必要な経費に算入されるもの(これに類する資産で法人税または所得税を課されない者が所有するものを含む。)をいいます。
|
資産の種類 |
償却資産の例 |
|---|---|
|
1.構築物 建物付属設備 |
舗装路面、庭園、門・塀・緑化設備等の外構工事、看板(広告塔等)、 ゴルフ練習場設備等 受変電設備、予備電源設備、その他建築設備、内装・内部造作等 |
| 2.機械及び装置 |
各種製造設備等の機械及び装置、太陽光発電設備、クレーン等建設機械等 |
| 3.船舶 | ボート、釣船、漁船、遊覧船等 |
|
4.航空機 |
飛行機、ヘリコプター、グライダー等 |
|
5.車両及び 運搬具 |
大型特殊自動車等(自動車税・軽自動車税の対象になる乗用車・トラック等及びカーナビゲーション等は除く。) |
| 6.工具、器具及び備品 |
パソコン、陳列ケース、看板(ネオンサイン)、医療機器、測定工具、金型、理容及び美容機器、衝立、ルームエアコン、応接セット、レジスター、自動販売機等 |
|
業種 |
償却資産の例 |
|---|---|
|
共通 |
パソコン、コピー機、ルームエアコン、応接セット、キャビネット、レジスター、受変電設備、看板、舗装路面、LAN設備、太陽光発電設備等 |
|
飲食業 |
テーブル、椅子、カウンター、音響機器、冷蔵庫、厨房設備等 |
|
理容・美容業 |
理容・美容椅子、消毒殺菌機、サインポール、洗面設備等 |
|
クリーニング業 |
洗濯機、脱水機、乾燥機、プレス機、給排水設備、ビニール包装設備等 |
|
医療・薬局業 |
医療機器(レントゲン装置、手術機器、歯科診療ユニット、光学検査機器、顕微鏡等)、薬品戸棚、陳列ケース、ベッド、給食用厨房器具等 |
|
小売業 |
陳列棚、陳列ケース、冷蔵ストッカー等 |
|
農業 |
ビニールハウス、大型特殊自動車(コンバイン、トラクター等)等 |
|
自動車整備業・ ガソリン販売業 |
旋盤、リフト、チェーンブロック、オイルクリーナー、洗浄機、コンプレッサー、溶接機、充電器、ドリル、検査工具、取付工具、切削工具、ガソリン計量機、照明設備、地下タンク等 |
|
建設業 |
大型特殊自動車(ブルドーザー、パワーショベル、フォークリフト等)、測量機器、発電機等 |
|
金属製品等加工業 |
旋盤、ボール盤、定盤、フライス盤、プレス機、カッター、研磨機、グラインダー、モーター、溶接機、コンプレッサー、クレーン、検査工具、取付工具、切削工具等 |
|
不動産賃貸業 |
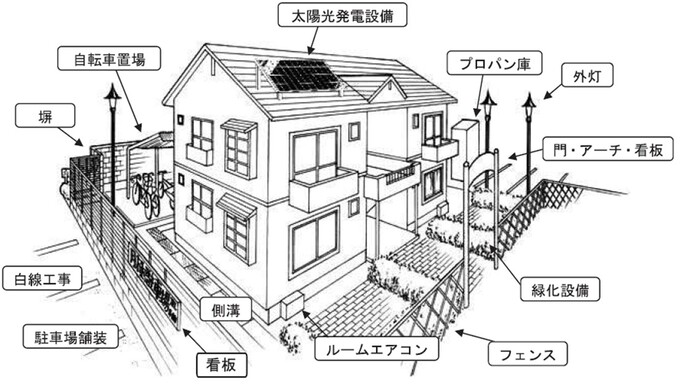
駐車場舗装、外灯、門、緑化設備、自転車置場、屋外給排水設備等 |
不動産賃貸業の償却資産の例
申告対象となる太陽光発電設備
|
設置方法 |
太陽光パネル ・ 架台 |
|---|---|
|
家屋に一体の建材(屋根材) として設置 |
申告不要 (家屋に含む) |
|
架台に載せて屋根に設置 |
申告要 (償却資産) |
|
家屋以外の場所(地上等)に設置 |
申告要 (償却資産) |
※出力量(数)に関わらず事業の用に供しているものであれば事業用資産として申告が必要となります。
※余剰売電・全量売電に関わらず、事業用資産の発電設備は申告対象となります。
※事業用・住宅用の両方に利用されている場合、その利用割合に関わらず発電設備すべてが事業用となり、申告対象となります。
建物附属設備における家屋と償却資産の区分
建物附属設備については、家屋と償却資産に区分して課税することになっています。一般的に、独立した機器としての性格が強いものや、特定の生産または業務の用に供されるものは償却資産として取り扱います。
家屋の所有者以外の者(テナント等)が事業の用に供するために、借りた店舗等に施工した内装・造作、電気設備、ガス設備、給排水設備、空調設備等については、借主の償却資産として取り扱います。
(地方税法第343条第10項・一宮市市税条例第54条第8項)
※詳しくは、下記添付の「家屋と償却資産の区分表」をご参照ください。

PDFファイルをご覧いただく場合には、Adobe Readerが必要です。お持ちでない方は、アドビシステムズ社のサイト(新しいウィンドウで開きます)からダウンロード(無料)してください。
このページに関するお問い合わせ
資産税課 償却資産グループ
〒491-8501 愛知県一宮市本町2丁目5番6号 一宮市役所本庁舎3階
電話:0586-28-8967
お問い合わせは専用フォームをご利用ください。
